WB-дағы жеке кәсіпкер (ИП) 2026 жылы қандай салық төлейді: әдетте бұл оңайлатылған салық (УСН), «Табыс» 6 % немесе «Табыс минус шығыс» 15 %, және екеуі де WB төлемінен емес, сатып алушы бағасынан есептеледі. Егер өткен жылғы кіріс 20 млн ₽-ден асса немесе биылғы кіріс осы шектен өтсе, УСН-ге ҚҚС қосылады: 5 % (272,5 млн ₽-ге дейін) немесе 7 % (490,5 млн ₽-ге дейін). ИП-нің 2026 жылға өзі үшін төлейтін жарнасы 57 390 ₽ және 300 мың ₽-ден асқан кірістің 1 %.
Өзін-өзі жұмыспен қамтыған сатушының (НПД) шегі жылына 2,4 млн ₽, одан әрі ИП керек. Шағын айналымдағы НПД мен ИП-ні біз WB-дағы өзін-өзі жұмыспен қамтығандар туралы мақалада салыстырдық. Бұл мақала келесі қадам туралы: 2026 жылдан ҚҚС пайда болған ондаған және жүздеген миллиондық сатылымдар. Біз айына 6 млн ₽ дүкеннің талдауынан шығын үлестерін алып, алты айналымдағы салық жүктемесін есептедік. Мөлшерлемелер мен шектер Федералдық салық қызметінің (ФНС) «Изменения 2026» парағымен және Салық кодексінің баптарымен тексерілді.
Қысқаша: біздің модельде ҚҚС-сыз УСН 6 %-дағы ИП әр 100 ₽ сатылымнан салық пен жарнаға 6 ₽ береді, ал 5 % ҚҚС-пен салыққа дейінгі 11,2 ₽ пайданың 10,5 ₽-сін береді. УСН 15 %-да сол айналымдар 2,3–7,6 ₽ тұрады. ҚҚС шегі 2026 жылы 20 млн ₽, 2027 жылы 15 млн ₽, 2028 жылдан 10 млн ₽. Модель бір дүкеннің шығын үлестеріне құрылған, сіздің маржаңыз басқа жауап береді.
WB-дағы ИП 2026 жылы қандай салықты таңдауы керек
Іс жүзінде WB-дағы ИП оңайлатылған салықтың екі нұсқасының бірін таңдайды. Патент маркетплейс арқылы сатуға келмейді: РФ Салық кодексінің 346.43-бабы тауарларды үлгілер мен каталогтар бойынша компьютерлік желілер арқылы сатуды бөлшек сауда деп санамайды. 22 % ҚҚС бар жалпы режим УСН шектерінен асып кеткендерге қалады.
| Режим | Мөлшерлеме | Неден есептеледі | 2026 жылғы кіріс шегі |
|---|---|---|---|
| УСН «Табыс» | 6 % | WB есебіндегі сатып алушы бағасы | 490,5 млн ₽ |
| УСН «Табыс минус шығыс» | 15 %, кірістің 1 %-ынан кем емес | сатып алушы бағасы минус шығыс | 490,5 млн ₽ |
| УСН кезіндегі ҚҚС | 0, 5 немесе 7 %, не шегерімі бар 22 % | сату бағасы | кіріс бойынша, төменде қараңыз |
| Патент | маркетплейске қолданылмайды | 20 млн ₽ |
Дереккөздер: nalog.gov.ru/new2026, РФ СК 346.18, 346.20, 346.43, 164-баптары
Өңір кейбір қызмет түрлері үшін УСН мөлшерлемесін төмендете алады, бұл да ФНС парағында көрсетілген. Оңайлатылған салықтың тағы бір шарты: негізгі құралдардың қалдық құны 218 млн ₽-ден аспауы керек. Өз қоймасы жоқ сатушыда бұл шек іс жүзінде ешқашан кедергі болмайды.
Басты сұрақ басқа: сатылымның қандай үлесі ескерілетін шығынға кетеді. УСН 6 %-да салық айналымнан алынады, ал комиссия, логистика мен сатып алу оны азайтпайды. УСН 15 %-да салық айырмадан алынады. Жарналарды есептемесек, мөлшерлемелер шығын кірістің 60 %-ы болған жерде теңеседі: қалған 40 %-дың 15 %-ы бүкіл соманың 6 %-ына тең. Біздің есептегі дүкенде шығын 87,4 %.
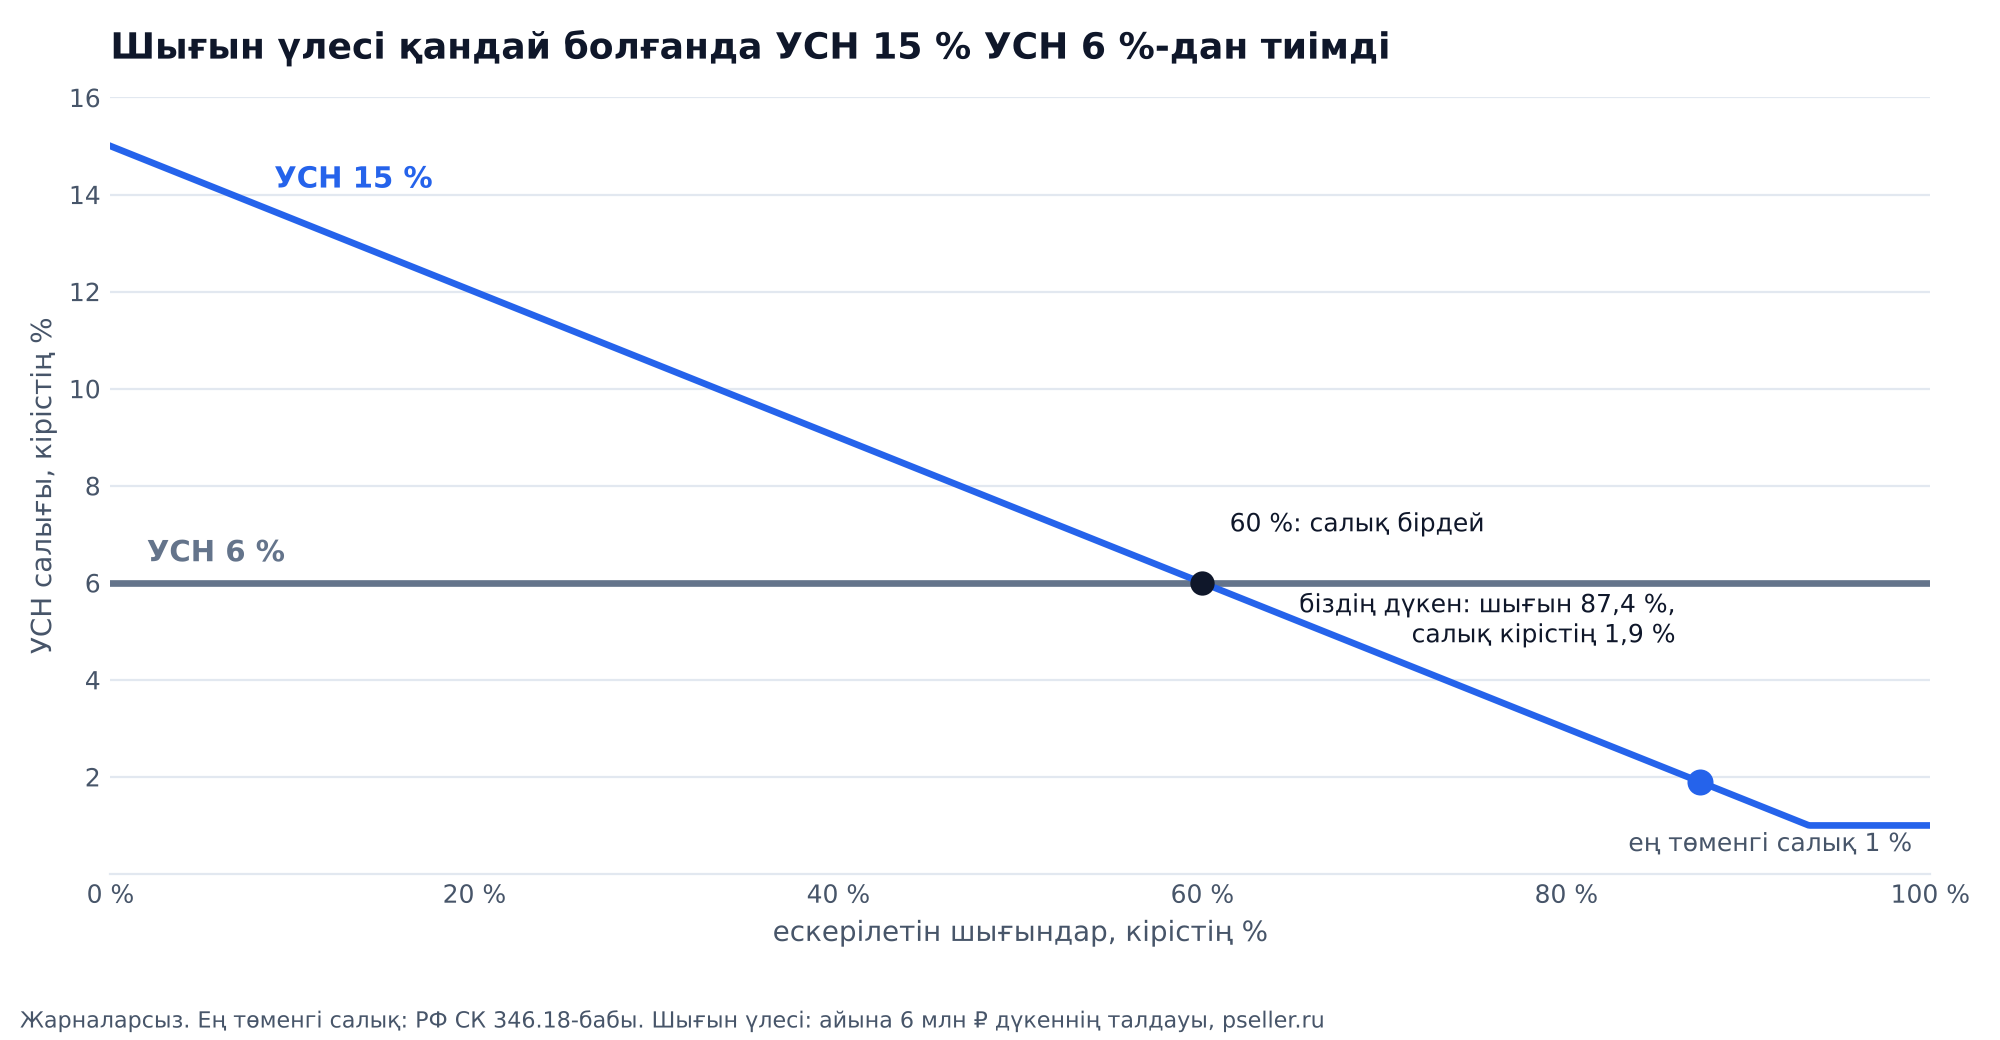
Мұнда жарналар есептелмеген, олар қиылысу нүктесін пайыздың бөлігіне ғана жылжытады. Маркетплейстегі сатушының шығыны 60 % сызығынан әрдайым дерлік жоғары: біздің дүкенде WB ұсталымдарының өзі сатып алушы ақшасының 51,3 %-ын алды.
WB-дағы ИП қанша салық төлейді: 5-тен 300 млн ₽-ге дейінгі есеп
Біздің модельде УСН 15 %-дағы ИП кез келген айналымда УСН 6 %-ға қарағанда 1,6–2,6 есе аз төлейді. Себебі маржада. Вайлдберриз қанша алады талдауындағы телефон қаптары дүкені сатып алушы ақшасының 51,3 %-ын WB ұсталымдарына, 8,7 %-ын жарнамаға және 28,9 %-ын тауар сатып алуға жұмсады. Салыққа дейін оған сатылымның 11,2 %-ы қалды.
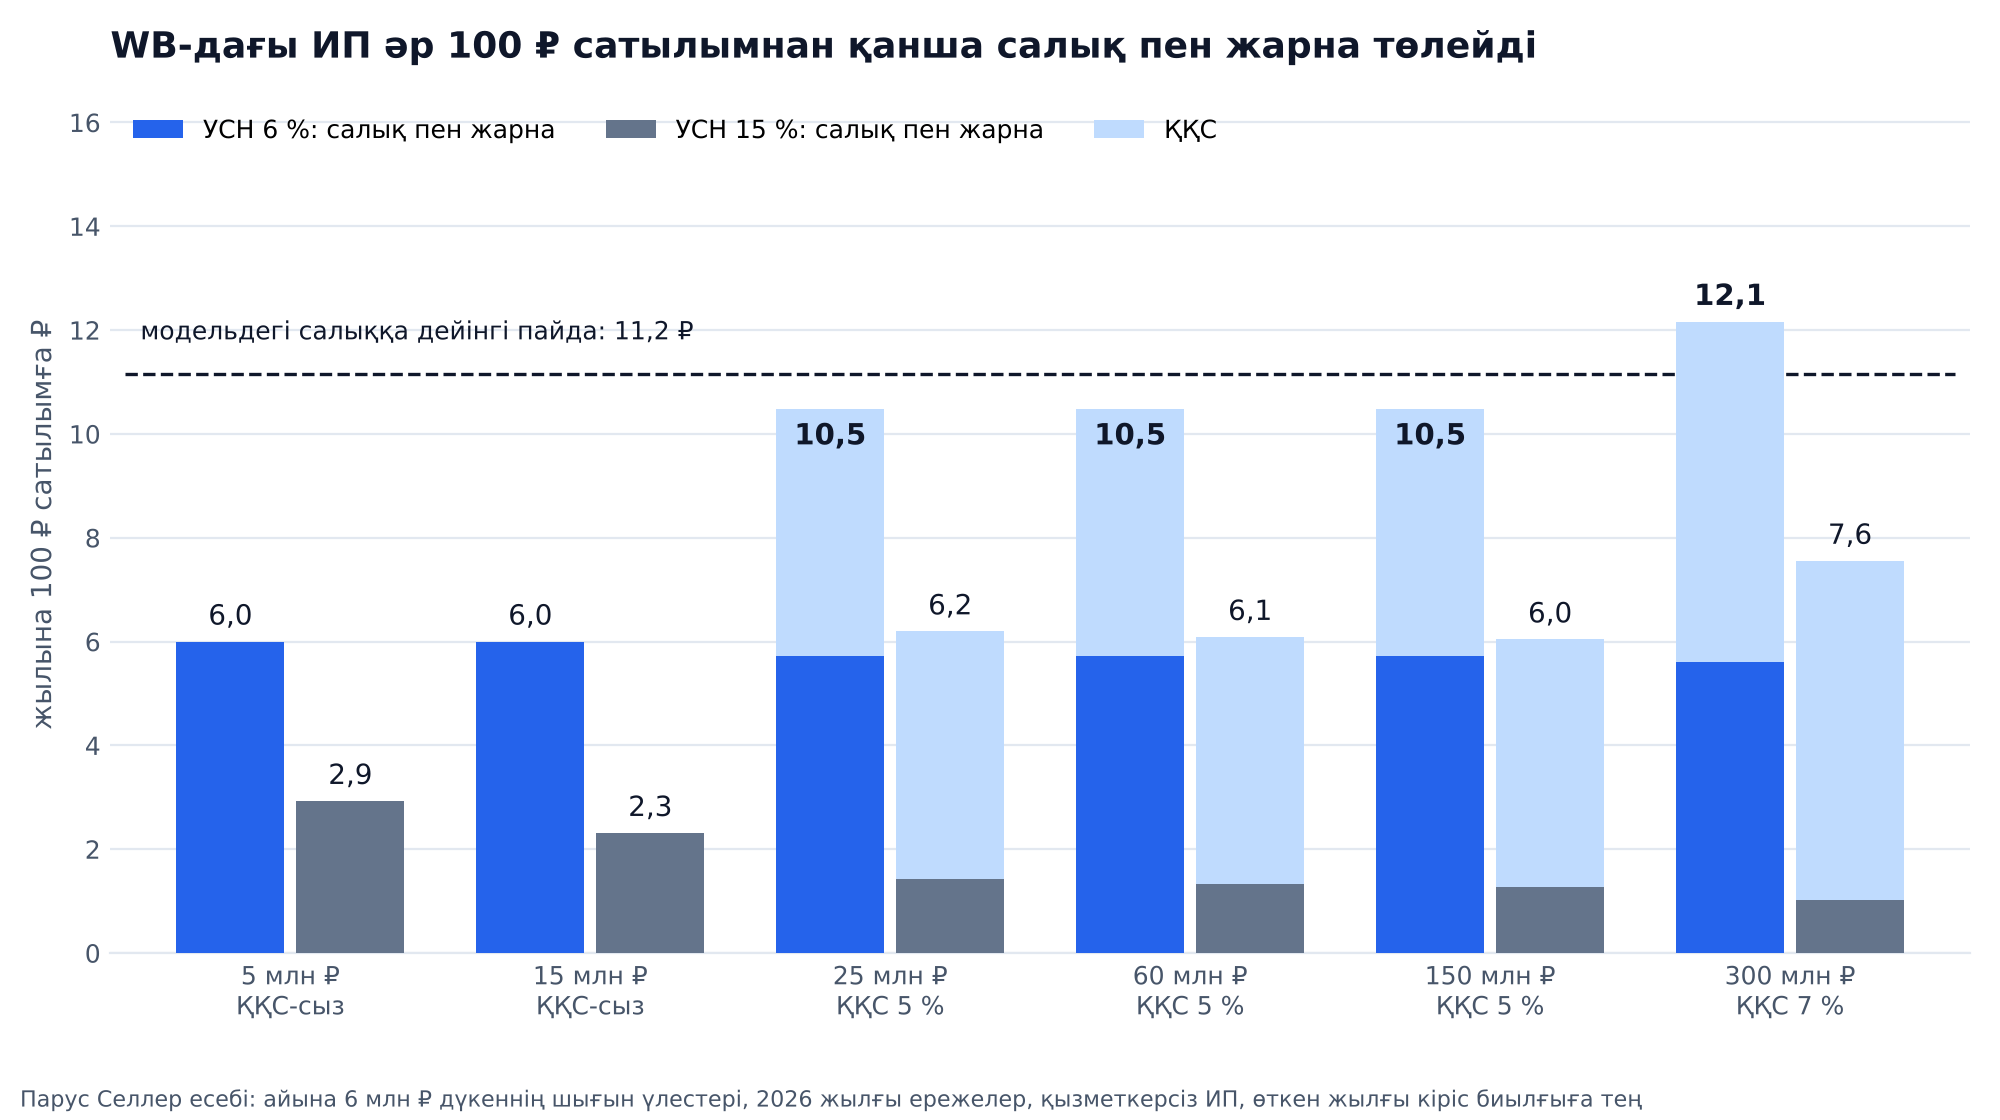
Былай есептедік. Айналым дегеніміз жылдағы сатып алушы бағасы. ҚҚС-ты одан 5 немесе 7 % мөлшерлемемен бөліп аламыз, витринадағы бағаны өзгертпейміз. УСН үшін кіріс ҚҚС-сыз айналымға тең. УСН 6 %-да салықты жарналарға толық азайтамыз, РФ Салық кодексінің 346.21-бабы қызметкері жоқ ИП-ге осыған рұқсат береді. УСН 15 %-да шығын ретінде WB ұсталымдарын жарнама мен сатып алумен бірге санаймыз, барлығы айналымның 87,4 %-ы. WB айыппұлдары мен өзге ұсталымдарын, тағы 1,5 %, шығынға қоспадық: олар РФ Салық кодексінің 346.16-бабының тізімінде жоқ.
| Жылдық айналым | ҚҚС | УСН 6 %-да барлығы | УСН 15 %-да барлығы | УСН 6 %-дағы пайда | УСН 15 %-дағы пайда |
|---|---|---|---|---|---|
| 5 млн ₽ | жоқ | 300 мың ₽ | 146 мың ₽ | 258 мың ₽ | 411 мың ₽ |
| 15 млн ₽ | жоқ | 900 мың ₽ | 347 мың ₽ | 774 мың ₽ | 1,33 млн ₽ |
| 25 млн ₽ | 5 % | 2,62 млн ₽ | 1,55 млн ₽ | 170 мың ₽ | 1,24 млн ₽ |
| 60 млн ₽ | 5 % | 6,29 млн ₽ | 3,65 млн ₽ | 408 мың ₽ | 3,04 млн ₽ |
| 150 млн ₽ | 5 % | 15,71 млн ₽ | 9,06 млн ₽ | 1,02 млн ₽ | 7,67 млн ₽ |
| 300 млн ₽ | 7 % | 36,45 млн ₽ | 22,67 млн ₽ | 2,98 млн ₽ шығын | 10,8 млн ₽ |
«Барлығы» = УСН салығы + ИП-нің өзі үшін жарнасы + ҚҚС. Өткен жылғы кіріс биылғыға тең деп алынды, қызметкер жоқ
Кестедегі ең күрт секіріс 15 пен 25 млн ₽ арасында. Айналым үштен екіге өсті, ал УСН 6 %-дағы пайда 774-тен 170 мың ₽-ге түсті: 5 % ҚҚС әр 100 ₽ сатылымнан 4,8 ₽ алады. Айналым 300 млн ₽ және мөлшерлеме 7 % болғанда, мұндай маржасы бар дүкен УСН 6 %-да шығынға жұмыс істейді. УСН 15 %-да бұл жолда РФ Салық кодексінің 346.18-бабы бойынша кірістің 1 % ең төменгі салығы іске қосылады.
Модель барлық айналымда шығын үлестерін бірдей ұстайды, бұл жеңілдету. Егер салыққа дейінгі маржаңыз 11 % емес, 30 % болса, режимдер арасындағы алшақтық азаяды. Өз шығын үлесіңізді есептерден санап, таңдауды бухгалтермен тексеріңіз. УСН объектісін тек жаңа жылдан, салық органын 31 желтоқсанға дейін хабардар етіп ауыстыруға болады.
УСН-дегі ИП WB сатылымынан ҚҚС-ты қашан төлейді
ҚҚС 20 млн ₽-ден асқан кірістен басталады. Егер 2025 жылғы кіріс одан жоғары болса, ҚҚС 2026 жылғы 1 қаңтардан есептеледі. Егер шек 2026 жыл ішінде асса, келесі айдың бірінші күнінен бастап. 20 млн ₽-ге дейін босату автоматты түрде қолданылады: салық органына хабарлама, шот-фактуралар және ҚҚС декларациясы қажет емес.
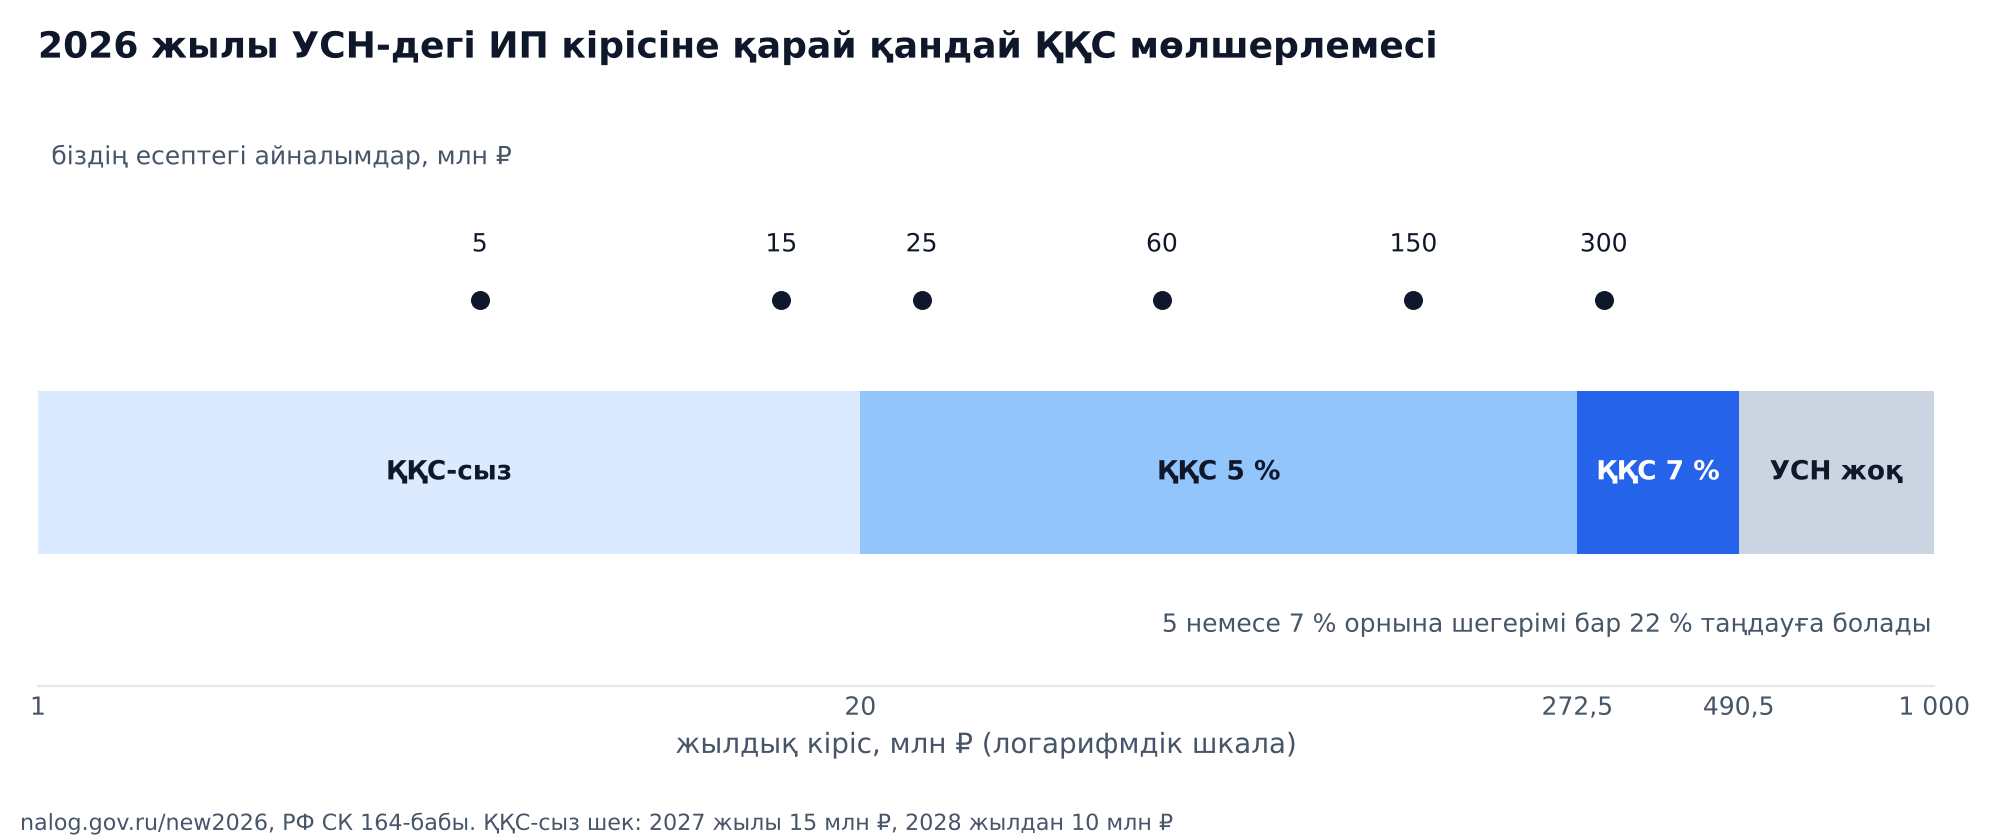
Оңайлатылған салықта таңдау бар. РФ Салық кодексінің 164-бабындағы 5 және 7 % төмендетілген мөлшерлемелер шегерім бермейді: кіріс ҚҚС сатып алынған тауар мен қызметтің құнына қосылады. 22 % мөлшерлеме шегерім береді. ҚҚС төлеушілерден тауар сатып алатын қайта сатушыға ол арзанырақ түсуі мүмкін. 5 немесе 7 %-ды таңдаған соң, мөлшерлемені қатарынан 12 тоқсан ұстау керек. ФНС ерекшелікті былай сипаттайды: бұл мөлшерлемелерге 2026 жылдан алғаш көшкендер төрт тоқсан ішінде олардан 22 %-дың пайдасына бас тарта алады.
Шек әрі қарай төмендейді: 2027 жылы 15 млн ₽ және 2028 жылдан 10 млн ₽. Біздің кестедегі айналымы 15 млн ₽ сатушы 2026 жылы ҚҚС төлемейді, ал 2028 жылы төлейтін болады. Өз сатып алуларыңызға қарай қай мөлшерлемені таңдауды бухгалтермен шешіңіз: шегерімді есептеу үшін кіріс шот-фактураларыңыз керек.
2026 жылы ИП өзі үшін қанша жарна төлейді
ИП жарнасының 2026 жылғы тіркелген бөлігі 57 390 ₽, оны 28 желтоқсанға дейін төлейді. Үстіне 300 мың ₽-ден асқан кірістің 1 %-ы келесі жылдың 1 шілдесіне дейін төленеді, бұл бөліктің шегі 321 818 ₽. Екі соманы да РФ Салық кодексінің 430-бабы белгілейді, мерзімдер ФНС-тің жарналар туралы парағында.
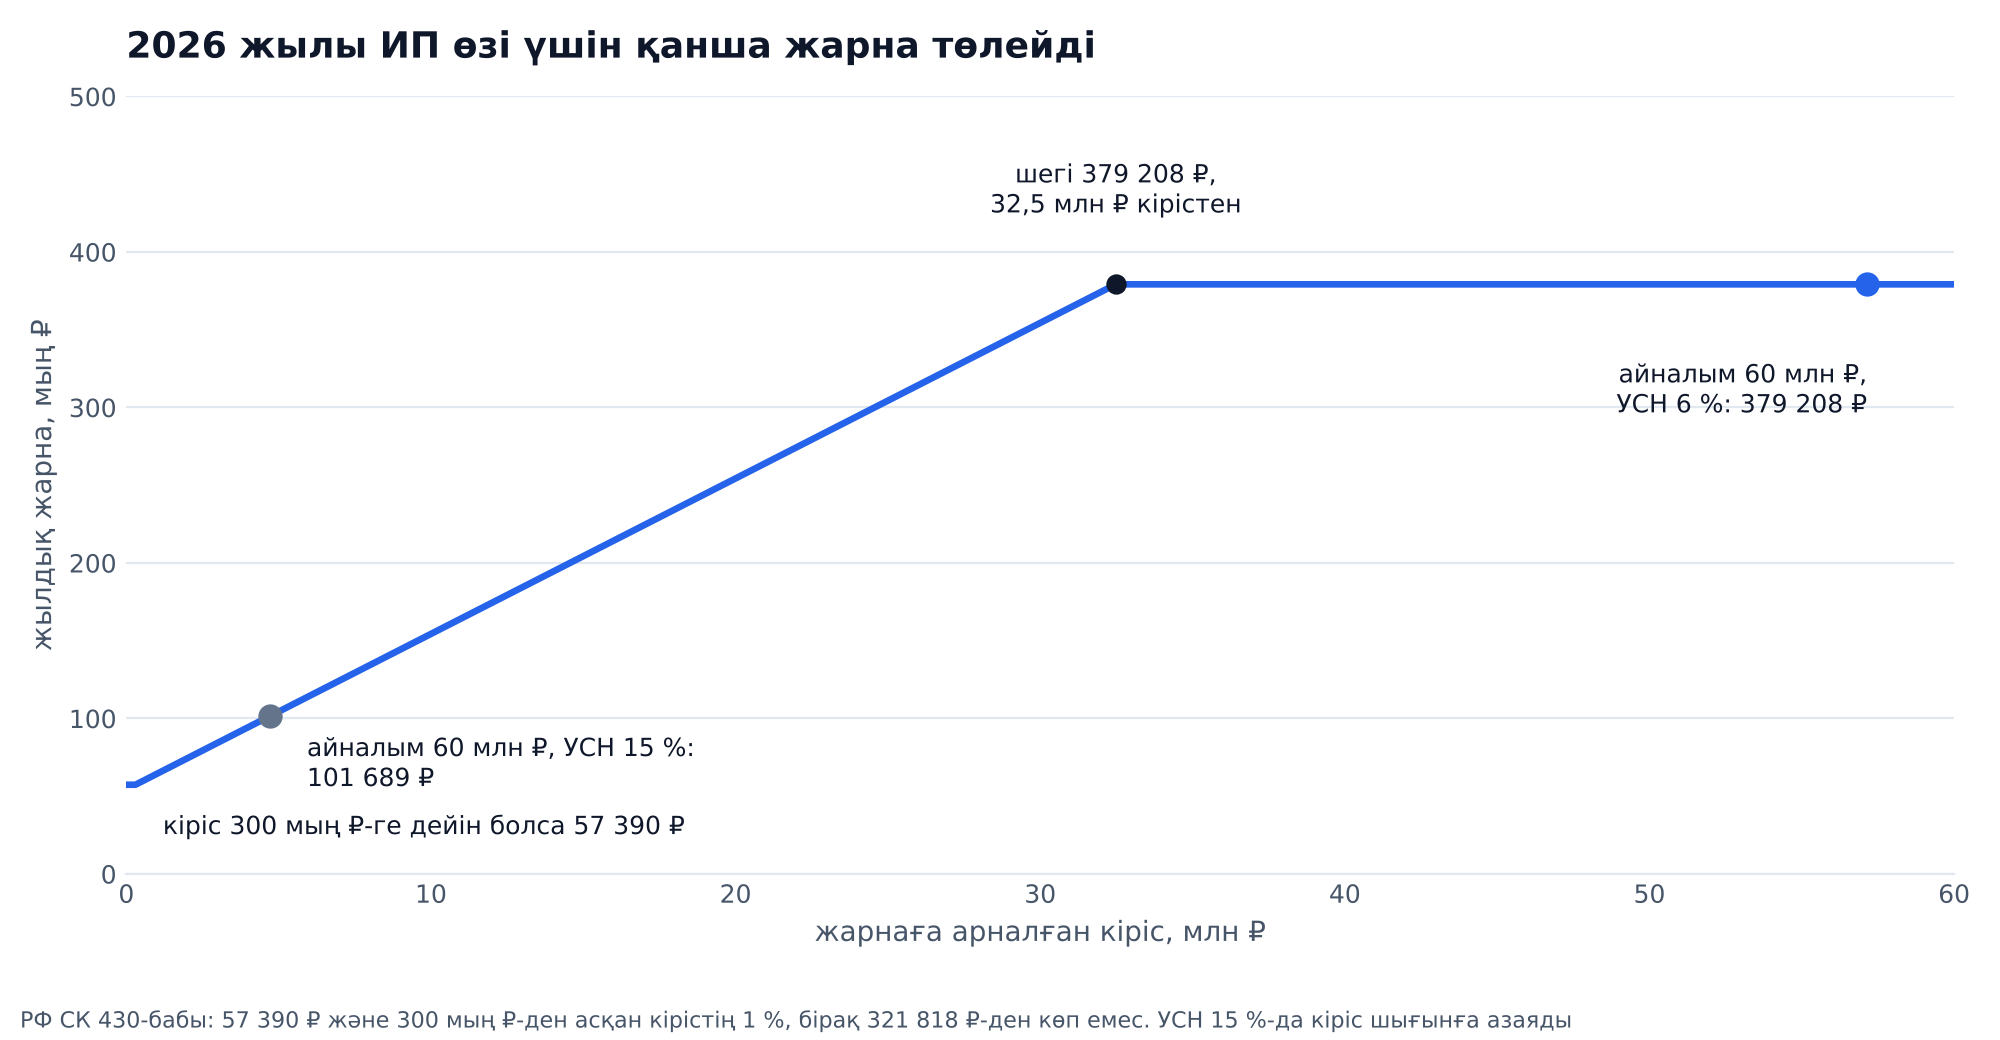
Жарнаға арналған кіріс режимге байланысты. УСН 6 %-да бұл бүкіл кіріс, сондықтан 32,5 млн ₽ кірістен бастап жарна 379 208 ₽ шегіне тіреледі. УСН 15 %-да 1 % үшін кіріс шығынға азаяды, ал айналым 60 млн ₽ болғанда біздің модельде жарна 101 689 ₽. 6 %-дағы сатушы үшін жарна іс жүзінде тегін: салық оларға рубльге рубль азаяды. Штатта қызметкерлер пайда болса, салықты тек жартысына дейін азайтуға болады, ал қызметкерлер үшін өз жарналарын төлеуге тура келеді.
WB-да салықты қандай сомадан және қашан төлеу керек
УСН салығы апталық есептің «Продажа» (Сату) бағанынан, яғни сатып алушы бағасынан есептеледі. WB төлемі алаңның барлық ұсталымдарына аз, және одан алынған салық базаны төмендетеді. ФНС мұны хатта түсіндірді, оны біз Вайлдберриздің апталық есебі туралы мақалада талдадық.
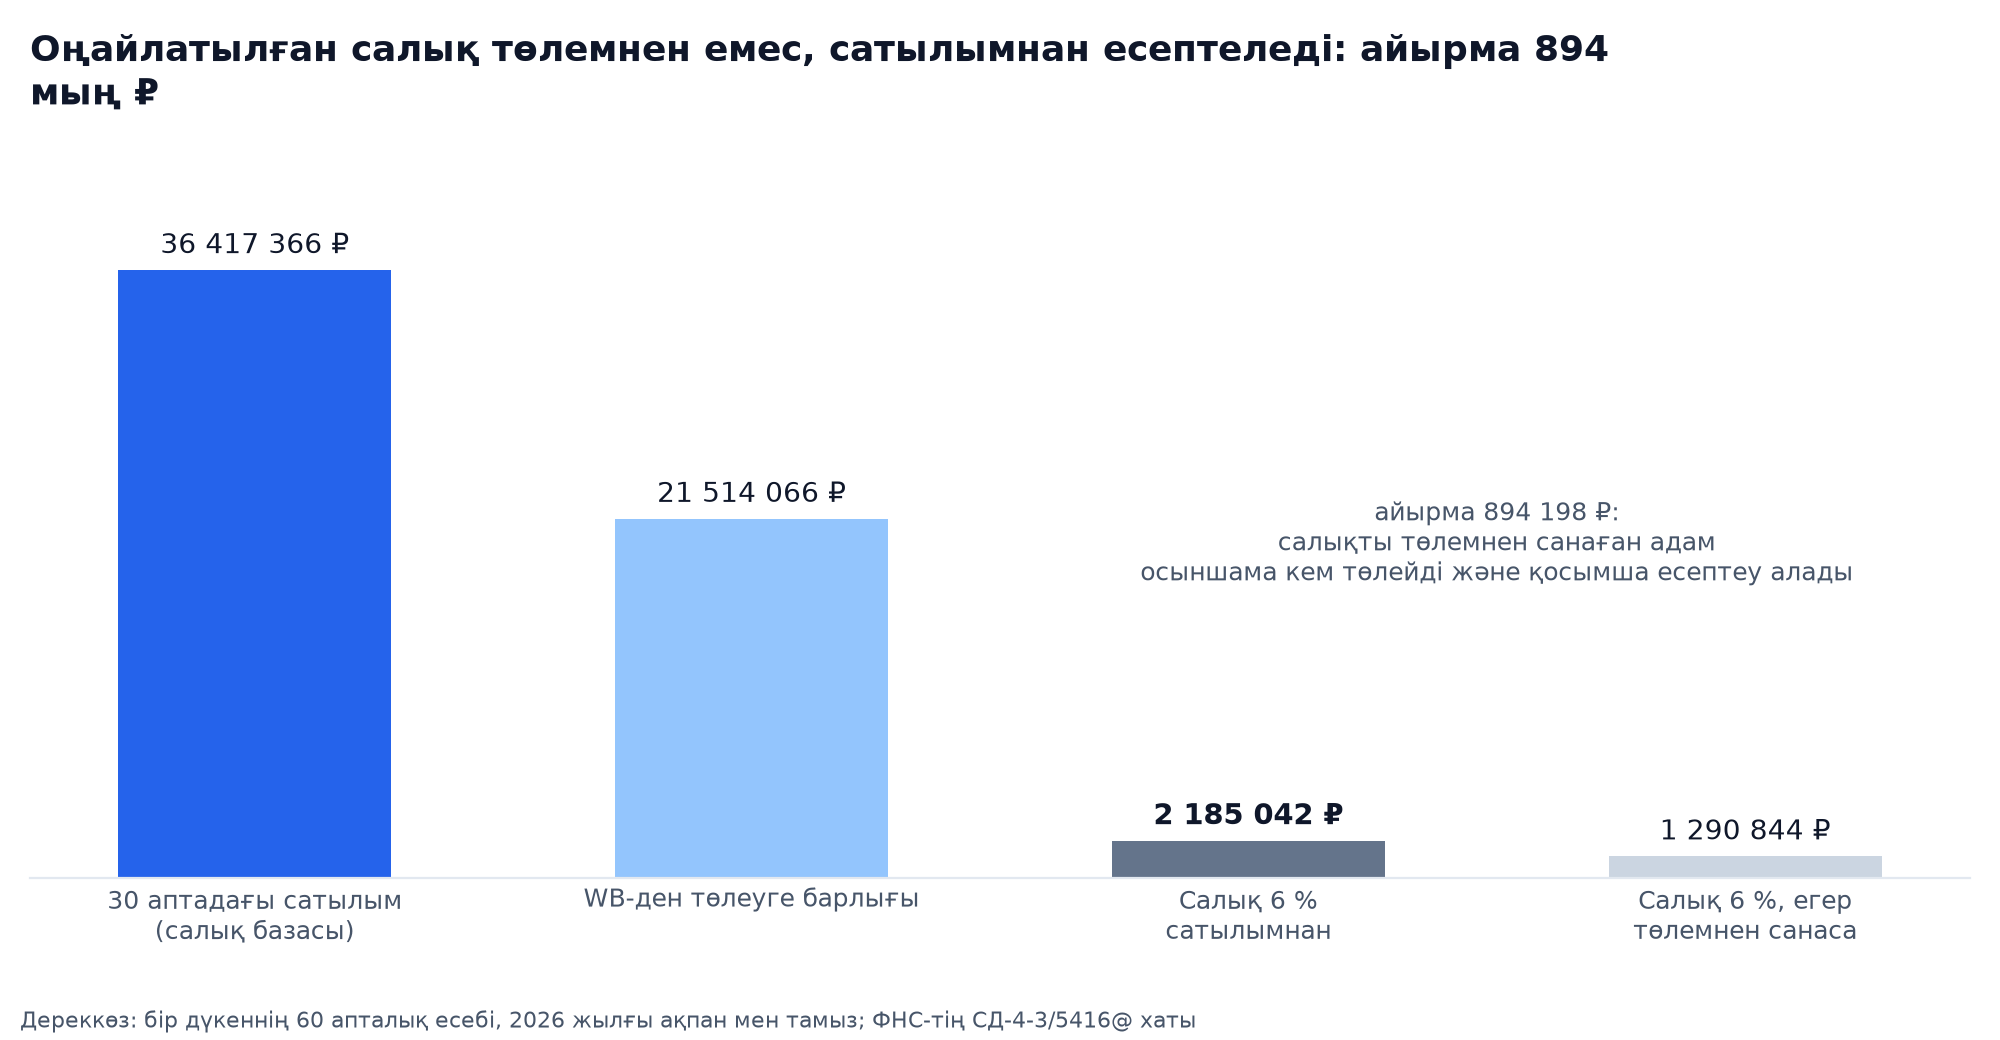
Бір дүкеннің 30 аптасында айырма 894 198 ₽ кем төлем болып шықты. 6 %-ды төлемнен есептесеңіз, салық органы өсімпұлмен бірге дәл осыншаны қосымша есептейді. РФ Салық кодексінің 346.21-бабы бойынша мерзімдер мынадай: аванстық төлемдер тоқсаннан кейінгі айдың 28-іне дейін, яғни 28 сәуірге, 28 шілдеге және 28 қазанға дейін. ИП жылдық салықты келесі жылдың 28 сәуіріне дейін төлейді.
WB-да өзін-өзі жұмыспен қамтудан ИП-ге қалай өтуге болады
НПД-дан ИП-ге өту WB-да жаңа кабинетті талап етпейді. WB нұсқаулығы бойынша 2,4 млн ₽ шегінен асқаннан кейін ИП ашып, режим таңдауға 20 күнтізбелік күн беріледі. Қызмет нысаны «Настройки» (Баптаулар) бөлімінде, сатушы деректемелерінде өзгертіледі. Біз мұны WB-дағы өзін-өзі жұмыспен қамтығандар туралы мақалада толық сипаттадық.
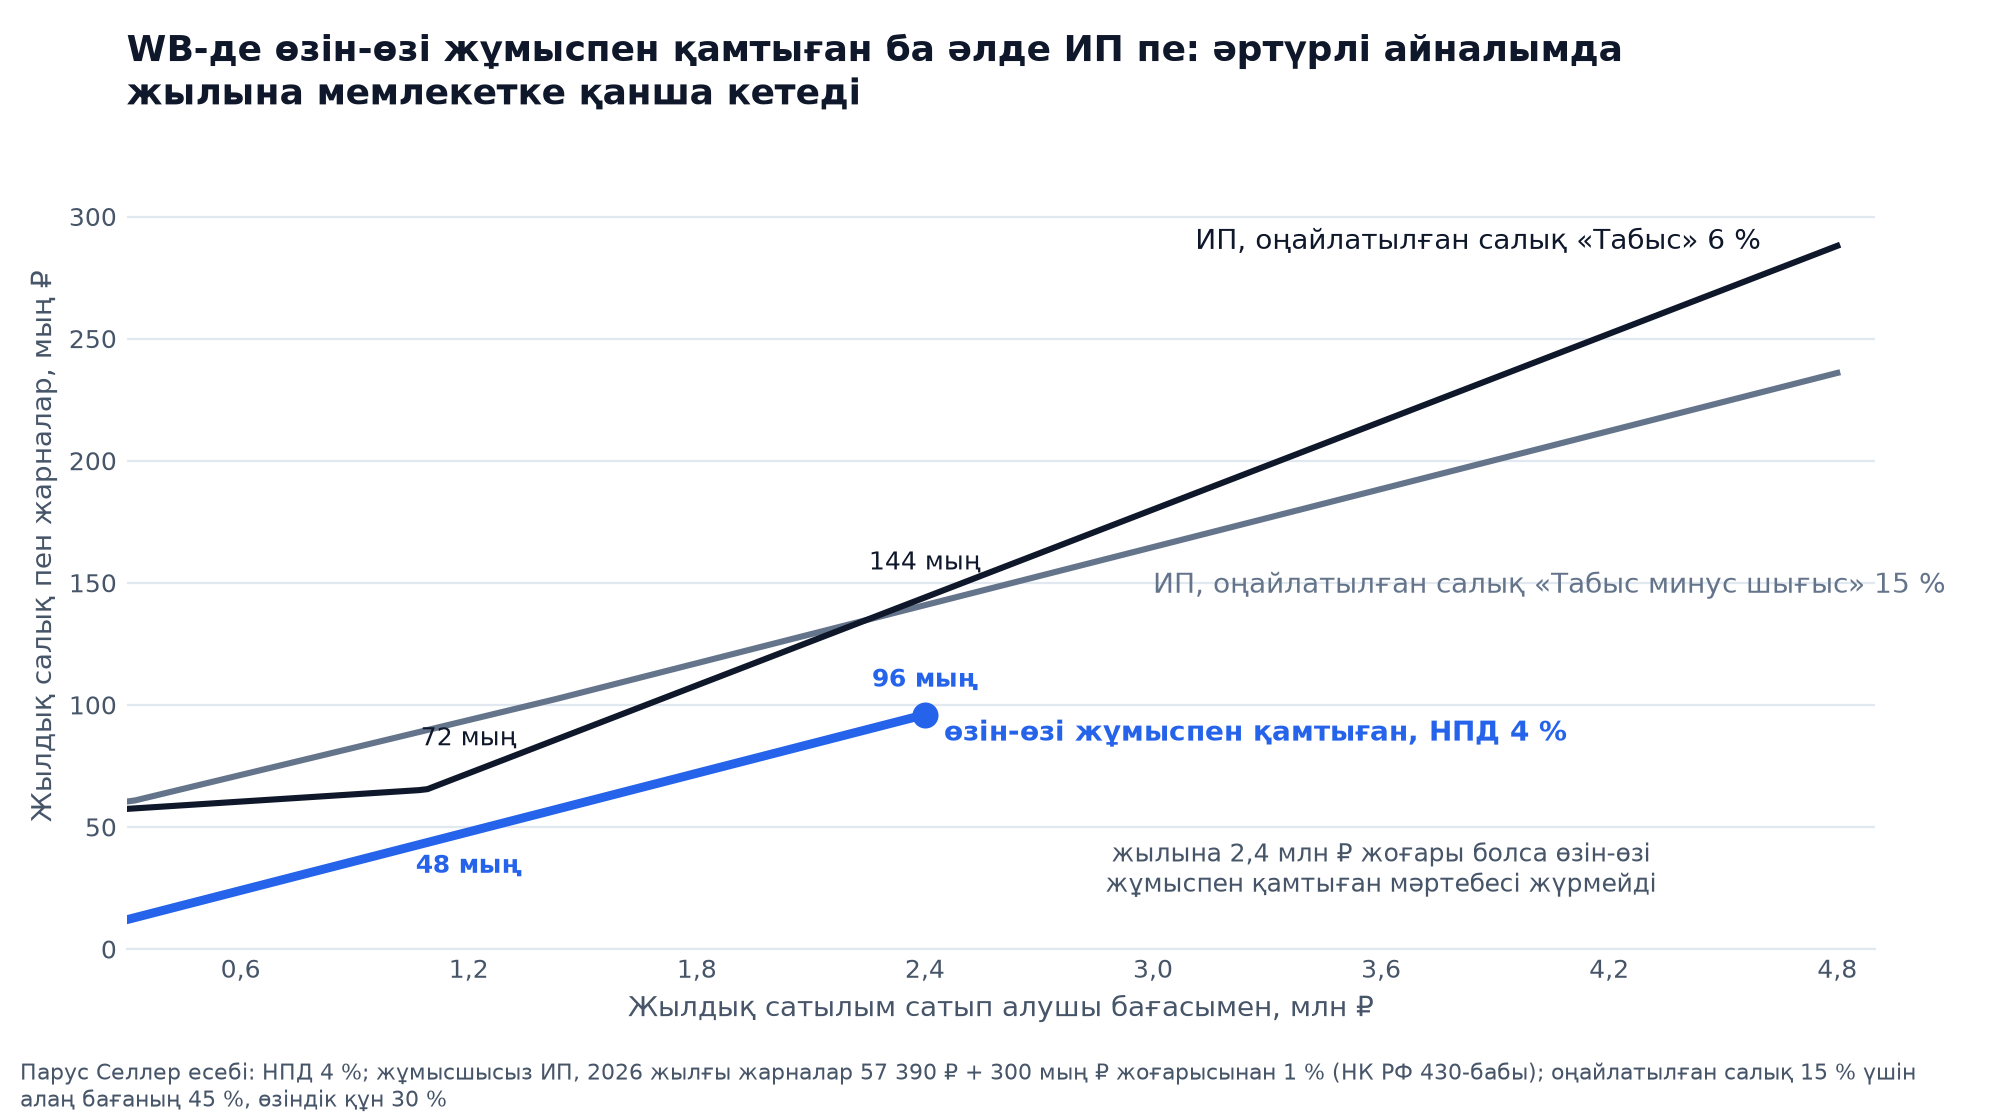
УСН нұсқасын ИП тіркеген кезде бірден таңдаған дұрыс. Біздің есептен қайта сату үшін қарапайым ереже шығады: егер сатып алуды қоса алғанда ескерілетін шығын сатылымның 60 %-ынан асса, әдетте 15 % тиімдірек. Енді бастап жатсаңыз, Вайлдберризде дүкенді қалай ашу керегін қараңыз.
WB-дағы ИП туралы жиі қойылатын сұрақтар
WB-дағы ИП қандай салық төлейді? Маркетплейстегі ИП-лердің көбі кірістен УСН 6 % немесе кіріс пен шығыс айырмасынан 15 % төлейді. Жылына 20 млн ₽-ден асқан кірістен оларға 5 немесе 7 % ҚҚС қосылады. Патент маркетплейс арқылы сатуға қолданылмайды.
WB-да ИП салықты қандай сомадан төлейді? Сатып алушы төлеген бағадан, яғни апталық есептің «Продажа» (Сату) бағанынан. WB комиссиясы, логистика мен сақтау УСН 6 %-да базаны азайтпайды. УСН 15 %-да оларды шығынға жатқызуға болады.
УСН-дегі ИП Вайлдберризде ҚҚС төлеуі керек пе? Иә, егер 2025 жылғы немесе 2026 жыл басынан бергі кіріс 20 млн ₽-ден асса. Бұл шекке дейін босату ешқандай өтінішсіз қолданылады. 2027 жылы шек 15 млн ₽, 2028 жылдан 10 млн ₽.
2026 жылы WB-дағы ИП қанша жарна төлейді? 28 желтоқсанға дейін тіркелген 57 390 ₽ және келесі жылдың 1 шілдесіне дейін 300 мың ₽-ден асқан кірістің 1 %-ы, бірақ 321 818 ₽-ден көп емес. УСН 15 %-да осы 1 % үшін кіріс шығынды шегергеннен кейін есептеледі.
WB-дағы ИП салығын қалай есептеу керек? УСН 6 %-да жыл басынан бергі сатылымды 0,06-ға көбейтіп, төленген жарналар мен аванстарды шегеріңіз. УСН 15 %-да сатылымнан РФ Салық кодексінің 346.16-бабы бойынша шығынды шегеріп, 0,15-ке көбейтіңіз, бірақ жылдық сатылымның 1 %-ынан кем емес. ҚҚС төлесеңіз, алдымен оны сатылымнан бөліп алыңыз.