Какой налог платит ИП на вб в 2026 году: почти всегда это упрощёнка, УСН «доходы» 6 % или «доходы минус расходы» 15 %, и оба налога считаются с цены покупателя, а не с выплаты WB. Если доход за прошлый год больше 20 млн ₽ или текущий год перешёл этот порог, к УСН добавляется НДС 5 % (до 272,5 млн ₽) или 7 % (до 490,5 млн ₽). Взносы ИП за себя в 2026 году 57 390 ₽ плюс 1 % с дохода сверх 300 тыс. ₽.
Самозанятому хватает лимита в 2,4 млн ₽ в год, дальше нужен ИП. Сравнение НПД и ИП на малых оборотах мы уже разбирали в статье о самозанятых на вб. Здесь речь о следующем шаге: продажи на десятки и сотни миллионов, где с 2026 года появился НДС. Мы взяли доли расходов из разбора магазина на 6 млн ₽ в месяц и посчитали налоговую нагрузку на шести оборотах. Ставки и пороги сверены с промостраницей ФНС «Изменения 2026» и статьями Налогового кодекса.
Коротко: в нашей модели ИП на УСН 6 % без НДС отдаёт в налоги и взносы 6 ₽ с каждых 100 ₽ продаж, а с НДС 5 % уже 10,5 ₽ из 11,2 ₽ прибыли до налогов. На УСН 15 % те же обороты обходятся в 2,3–7,6 ₽. Порог НДС в 2026 году 20 млн ₽, в 2027 году 15 млн ₽, с 2028 года 10 млн ₽. Модель построена на долях расходов одного магазина, ваша маржа даст другой ответ.
Какой налог выбрать ИП на вб в 2026 году
У ИП на вб на практике выбор из двух вариантов упрощёнки. Патент для продаж через маркетплейс не подходит: статья 346.43 НК РФ не считает розничной торговлей продажу товаров по образцам и каталогам через компьютерные сети. Общий режим с НДС 22 % остаётся для тех, кто перерос лимиты УСН.
| Режим | Ставка | С чего считается | Лимит дохода в 2026 году |
|---|---|---|---|
| УСН «доходы» | 6 % | цена покупателя по отчёту WB | 490,5 млн ₽ |
| УСН «доходы минус расходы» | 15 %, не меньше 1 % дохода | цена покупателя минус расходы | 490,5 млн ₽ |
| НДС при УСН | 0, 5 или 7 %, либо 22 % с вычетами | цена реализации | по доходу, см. ниже |
| Патент | не применяется к маркетплейсу | 20 млн ₽ |
Источники: nalog.gov.ru/new2026, НК РФ ст. 346.18, 346.20, 346.43, 164
Регион может снизить ставку УСН для отдельных видов деятельности, это тоже указано на странице ФНС. Ещё одно условие упрощёнки: остаточная стоимость основных средств не больше 218 млн ₽. Для продавца без своего склада это ограничение почти никогда не срабатывает.
Главный вопрос в другом: какая доля ваших продаж уходит на расходы, которые можно учесть. На УСН 6 % налог берётся с оборота, а комиссия, логистика и закупка его не уменьшают. На УСН 15 % налог берётся с разницы. Если не считать взносов, ставки сравниваются там, где расходы составляют 60 % дохода: 15 % от оставшихся 40 % равны 6 % от всего. У магазина из нашего расчёта они 87,4 %.
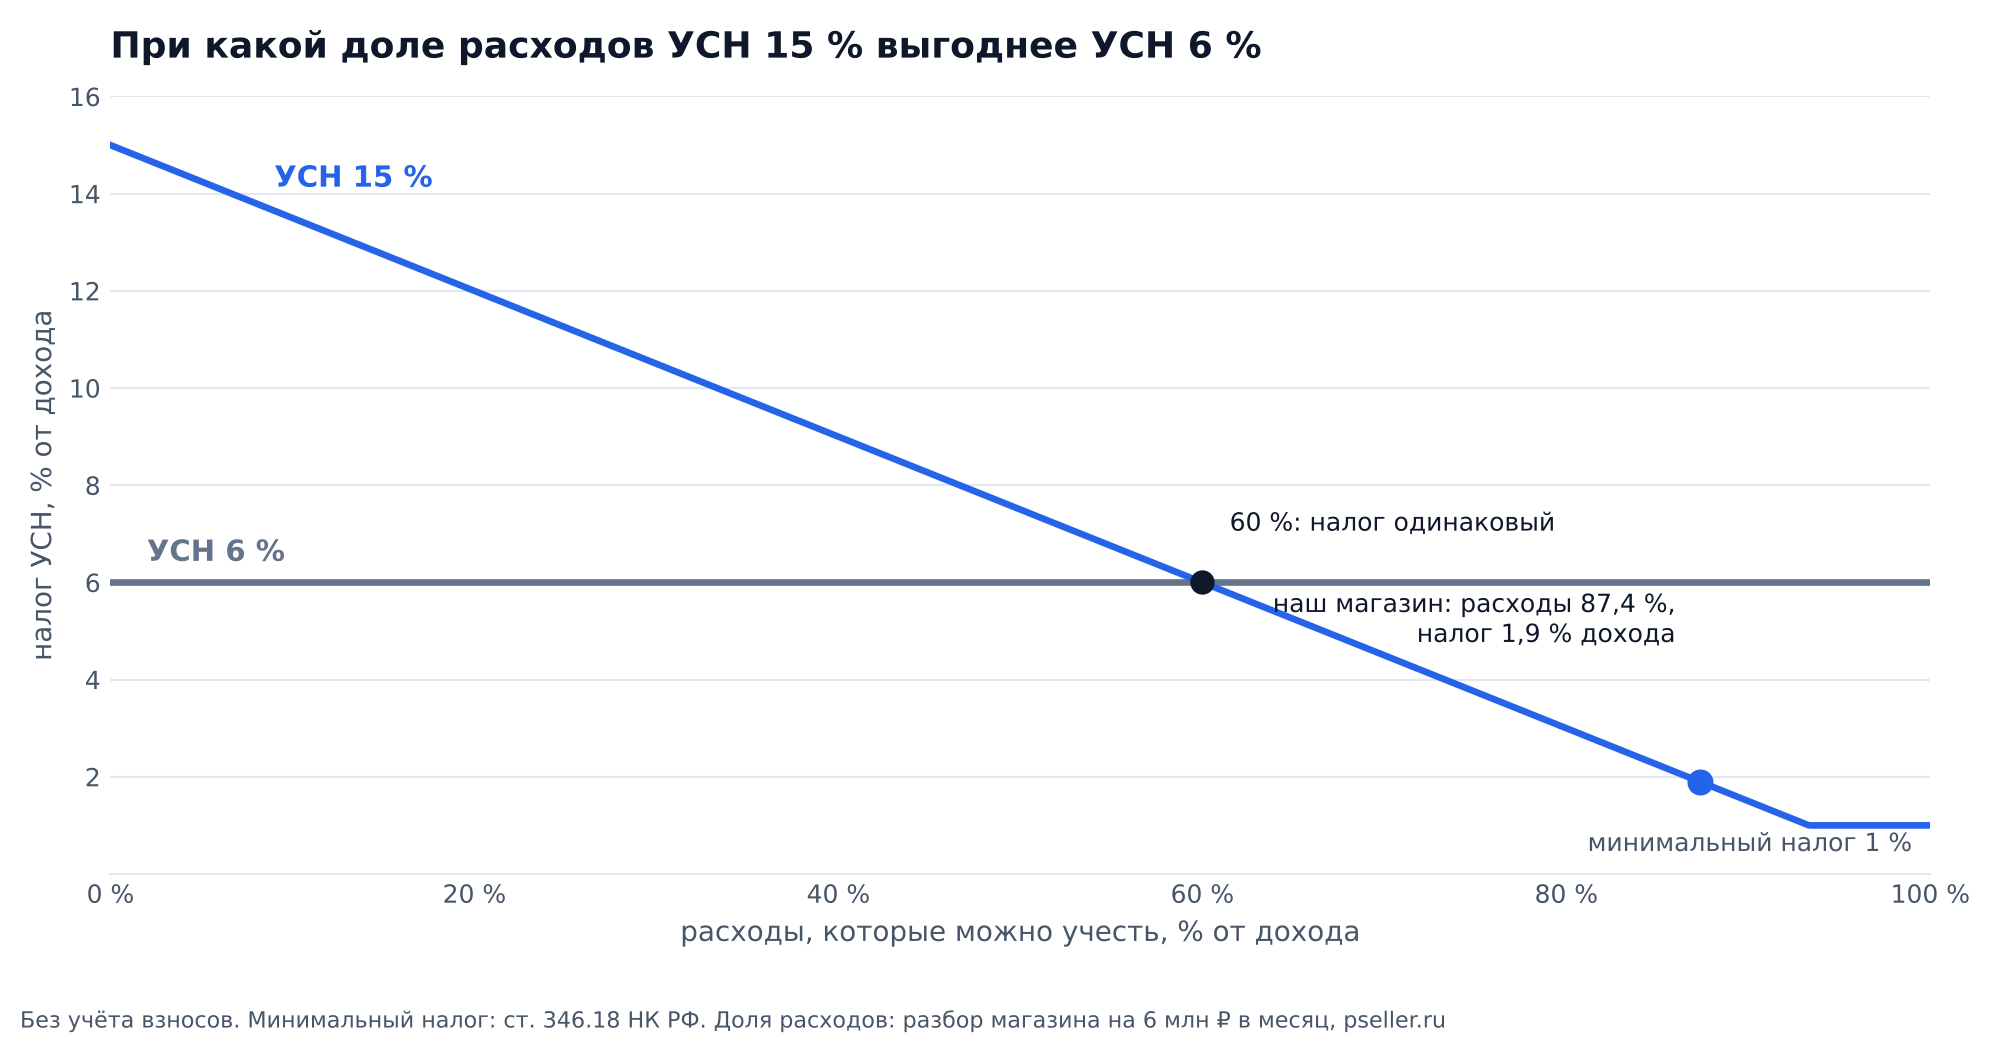
Взносы здесь не учтены, они сдвигают точку пересечения на доли процента. Для продавца на маркетплейсе расходы почти всегда выше черты в 60 %: одни удержания WB у нашего магазина забирали 51,3 % денег покупателя.
Сколько налогов платит ИП на вб: расчёт от 5 до 300 млн ₽
В нашей модели ИП на УСН 15 % платит в 1,6–2,6 раза меньше, чем на УСН 6 %, на любом обороте. Причина в марже. Магазин чехлов из разбора сколько берёт Вайлдберриз тратил 51,3 % денег покупателя на удержания WB, 8,7 % на рекламу и 28,9 % на закупку. До налогов у него оставалось 11,2 % продаж.
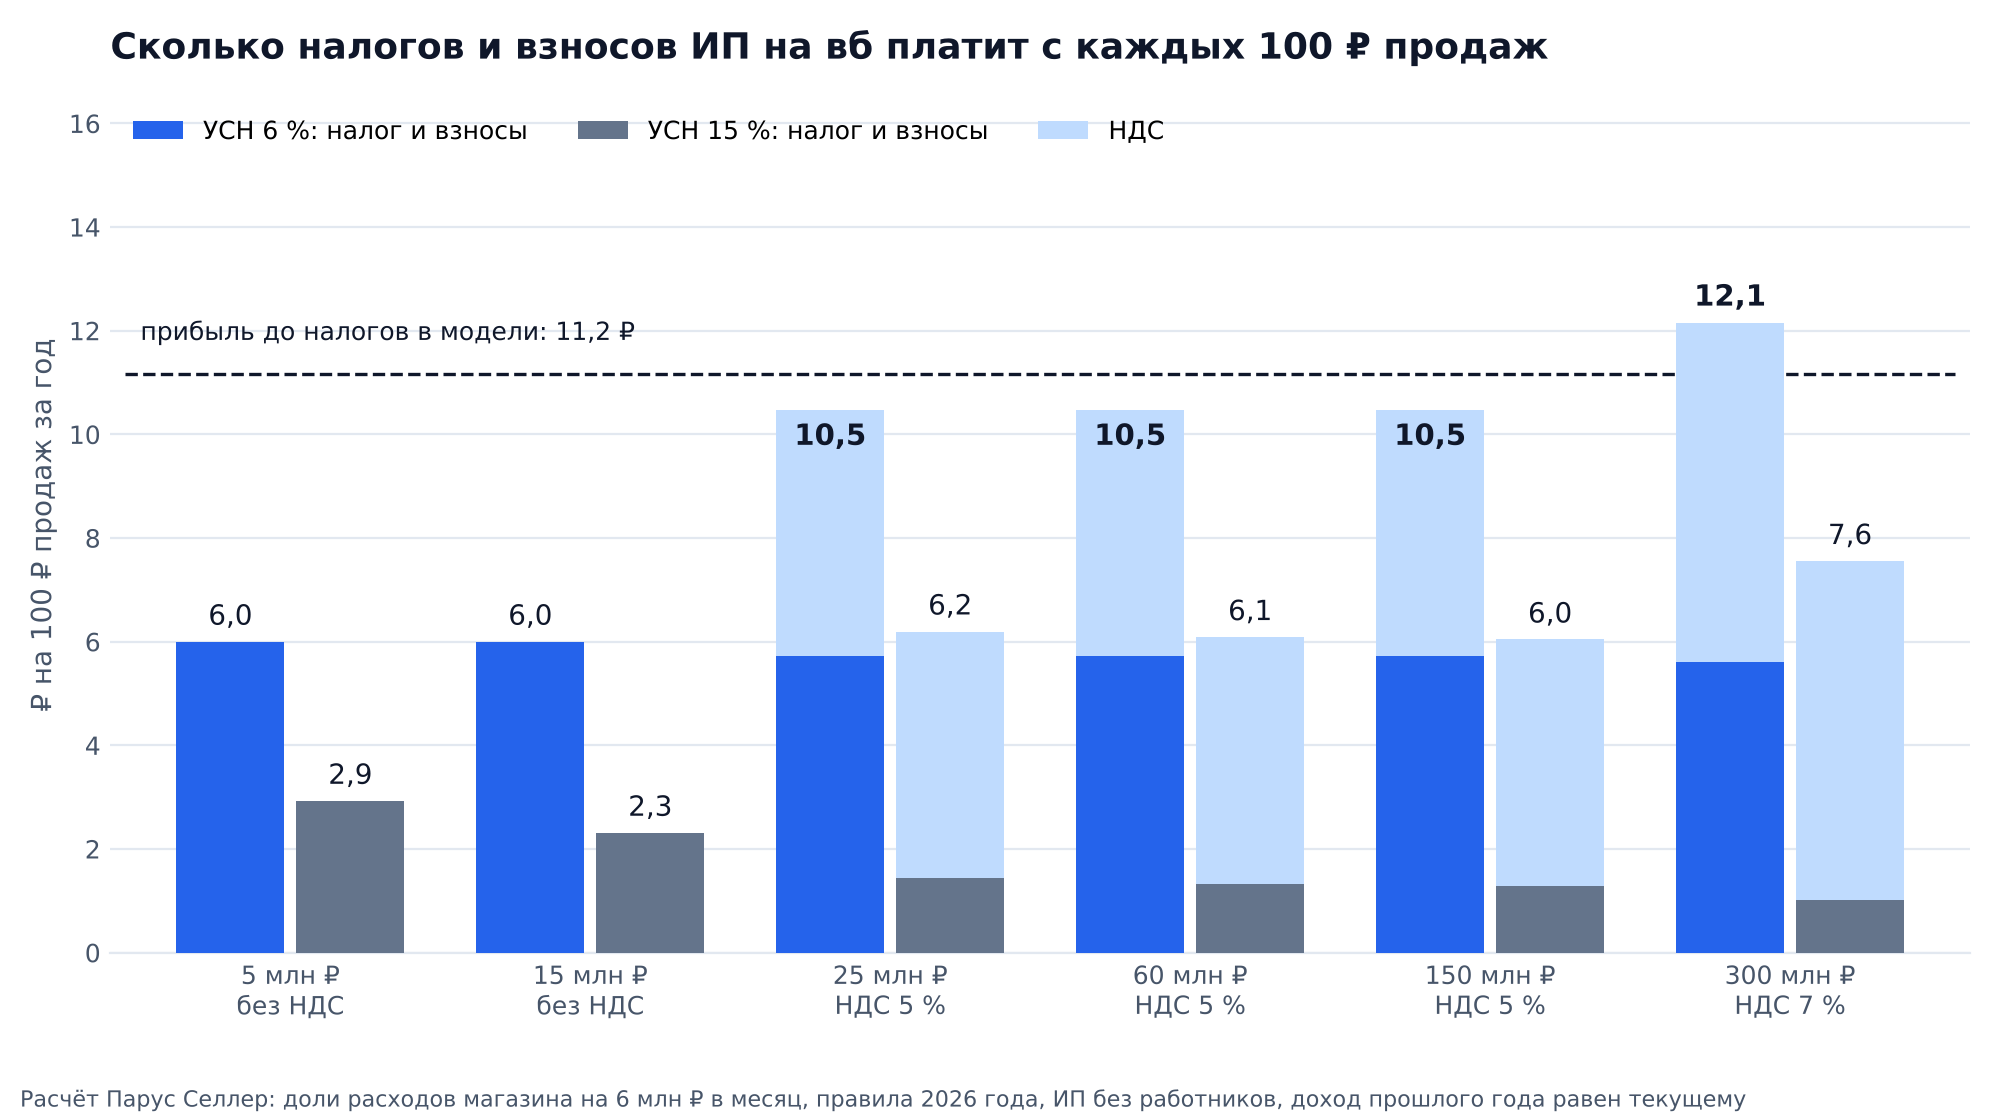
Считали так. Оборот это цена покупателя за год. НДС выделяем из неё по ставке 5 или 7 %, цену на витрине не меняем. Доход для УСН равен обороту без НДС. На УСН 6 % налог уменьшаем на взносы полностью, как разрешает статья 346.21 НК РФ ИП без работников. На УСН 15 % расходами считаем удержания WB вместе с рекламой и закупкой, всего 87,4 % оборота. Штрафы и прочие удержания WB, ещё 1,5 %, мы в расходы не включали: в перечне статьи 346.16 НК РФ их нет.
| Оборот за год | НДС | Всего на УСН 6 % | Всего на УСН 15 % | Прибыль на УСН 6 % | Прибыль на УСН 15 % |
|---|---|---|---|---|---|
| 5 млн ₽ | нет | 300 тыс. ₽ | 146 тыс. ₽ | 258 тыс. ₽ | 411 тыс. ₽ |
| 15 млн ₽ | нет | 900 тыс. ₽ | 347 тыс. ₽ | 774 тыс. ₽ | 1,33 млн ₽ |
| 25 млн ₽ | 5 % | 2,62 млн ₽ | 1,55 млн ₽ | 170 тыс. ₽ | 1,24 млн ₽ |
| 60 млн ₽ | 5 % | 6,29 млн ₽ | 3,65 млн ₽ | 408 тыс. ₽ | 3,04 млн ₽ |
| 150 млн ₽ | 5 % | 15,71 млн ₽ | 9,06 млн ₽ | 1,02 млн ₽ | 7,67 млн ₽ |
| 300 млн ₽ | 7 % | 36,45 млн ₽ | 22,67 млн ₽ | убыток 2,98 млн ₽ | 10,8 млн ₽ |
«Всего» = налог УСН + взносы ИП за себя + НДС. Доход прошлого года принят равным текущему, работников нет
Самый резкий шаг в таблице между 15 и 25 млн ₽. Оборот вырос на две трети, а прибыль на УСН 6 % упала с 774 до 170 тыс. ₽: НДС 5 % забирает 4,8 ₽ с каждых 100 ₽ продаж. При обороте 300 млн ₽ и ставке 7 % магазин с такой маржой на УСН 6 % работает в минус. На УСН 15 % в этой строке срабатывает минимальный налог 1 % дохода по статье 346.18 НК РФ.
Модель держит доли расходов одинаковыми на всех оборотах, а это упрощение. Если ваша маржа до налогов 30 %, а не 11 %, разрыв между режимами будет меньше. Посчитайте свою долю расходов по отчётам и проверьте выбор с бухгалтером. Сменить объект УСН можно только с нового года, уведомив налоговую до 31 декабря.
Когда ИП на УСН платит НДС с продаж на вб
НДС начинается с дохода больше 20 млн ₽. Если за 2025 год доход был выше, НДС считают с 1 января 2026 года. Если порог перейдён в течение 2026 года, то с первого числа следующего месяца. До 20 млн ₽ освобождение действует автоматически, уведомлять налоговую не нужно, счета-фактуры и декларация по НДС не нужны.
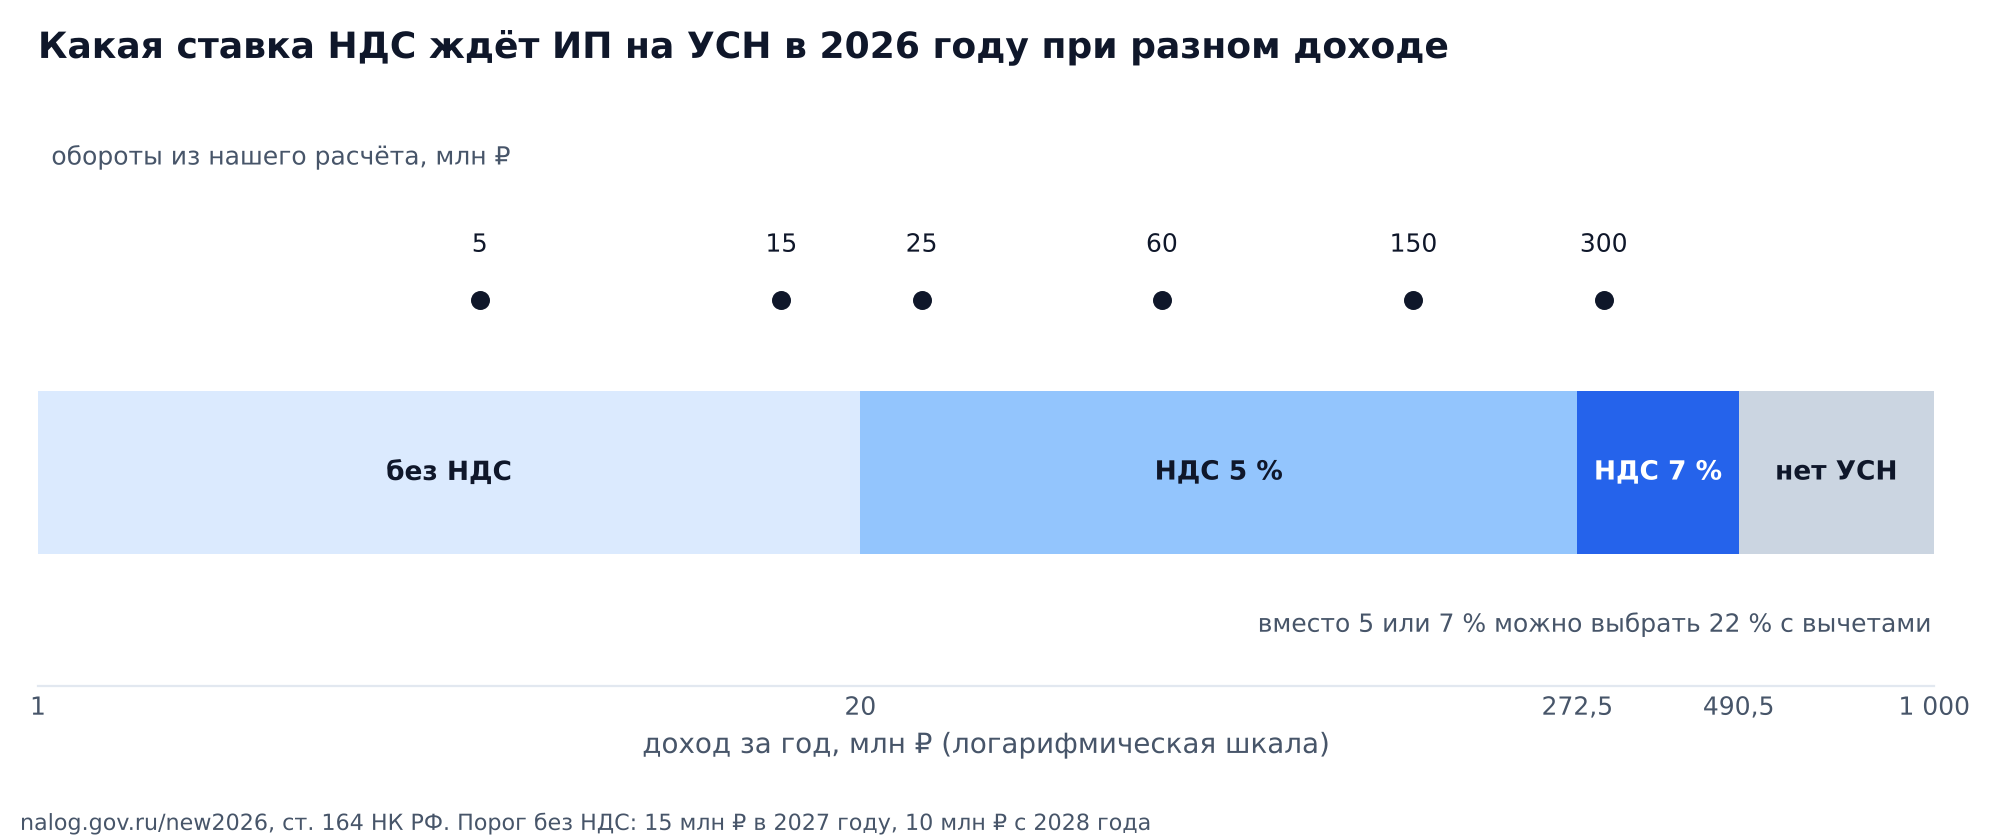
На упрощёнке есть выбор. Пониженные ставки 5 и 7 % статьи 164 НК РФ не дают вычетов: входной НДС включается в стоимость закупок и услуг. Ставка 22 % вычеты даёт. Перепродавцу, который закупает товар у плательщиков НДС, она может обойтись дешевле. Выбрав 5 или 7 %, ставку нужно держать 12 кварталов подряд. Исключение ФНС описывает так: кто перешёл на эти ставки впервые с 2026 года, может в течение четырёх кварталов отказаться от них в пользу 22 %.
Порог будет снижаться дальше: 15 млн ₽ в 2027 году и 10 млн ₽ с 2028 года. Продавец с оборотом 15 млн ₽ из нашей таблицы в 2026 году НДС не платит, а в 2028 году уже будет платить. Какую ставку выбрать при своих закупках, решайте с бухгалтером: для расчёта вычетов нужны ваши входящие счета-фактуры.
Сколько взносов платит ИП за себя в 2026 году
Фиксированная часть взносов ИП за 2026 год 57 390 ₽, её платят до 28 декабря. Сверху идёт 1 % с дохода больше 300 тыс. ₽, до 1 июля следующего года, и эта часть ограничена 321 818 ₽. Обе суммы записаны в статье 430 НК РФ, сроки на странице ФНС о взносах.
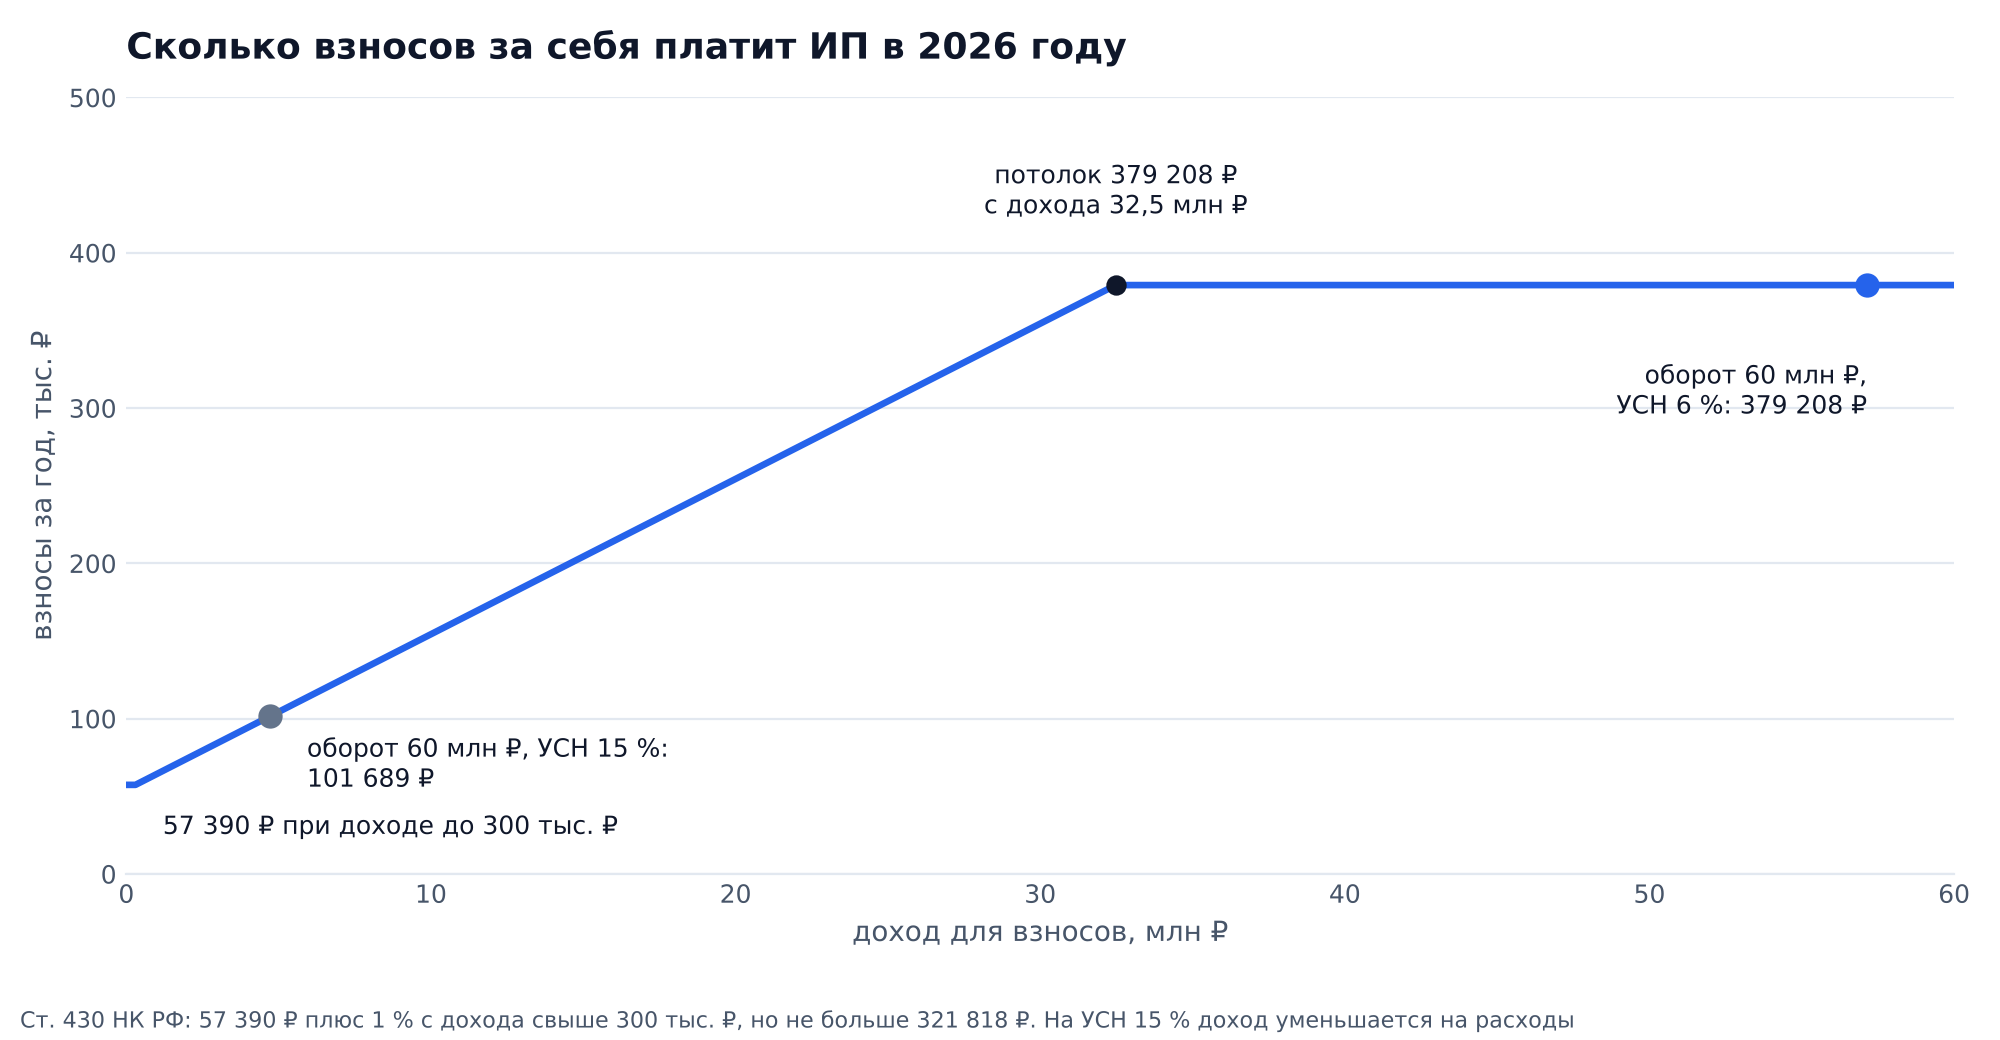
Доход для взносов зависит от режима. На УСН 6 % это весь доход, поэтому при доходе от 32,5 млн ₽ взносы упираются в потолок 379 208 ₽. На УСН 15 % доход для 1 % уменьшается на расходы, и при обороте 60 млн ₽ в нашей модели взносы 101 689 ₽. Для продавца на 6 % взносы почти бесплатны: налог уменьшается на них рубль в рубль. Если в штате появятся сотрудники, уменьшить налог можно только наполовину, а за работников придётся платить свои взносы.
С какой суммы платить налог на вб и когда
Налог на УСН считается с колонки «Продажа» еженедельного отчёта, то есть с цены покупателя. Выплата WB меньше на все удержания площадки, и налог с неё занижает базу. ФНС разъяснила это в письме, которое мы разбирали в статье про еженедельный отчёт Вайлдберриз.
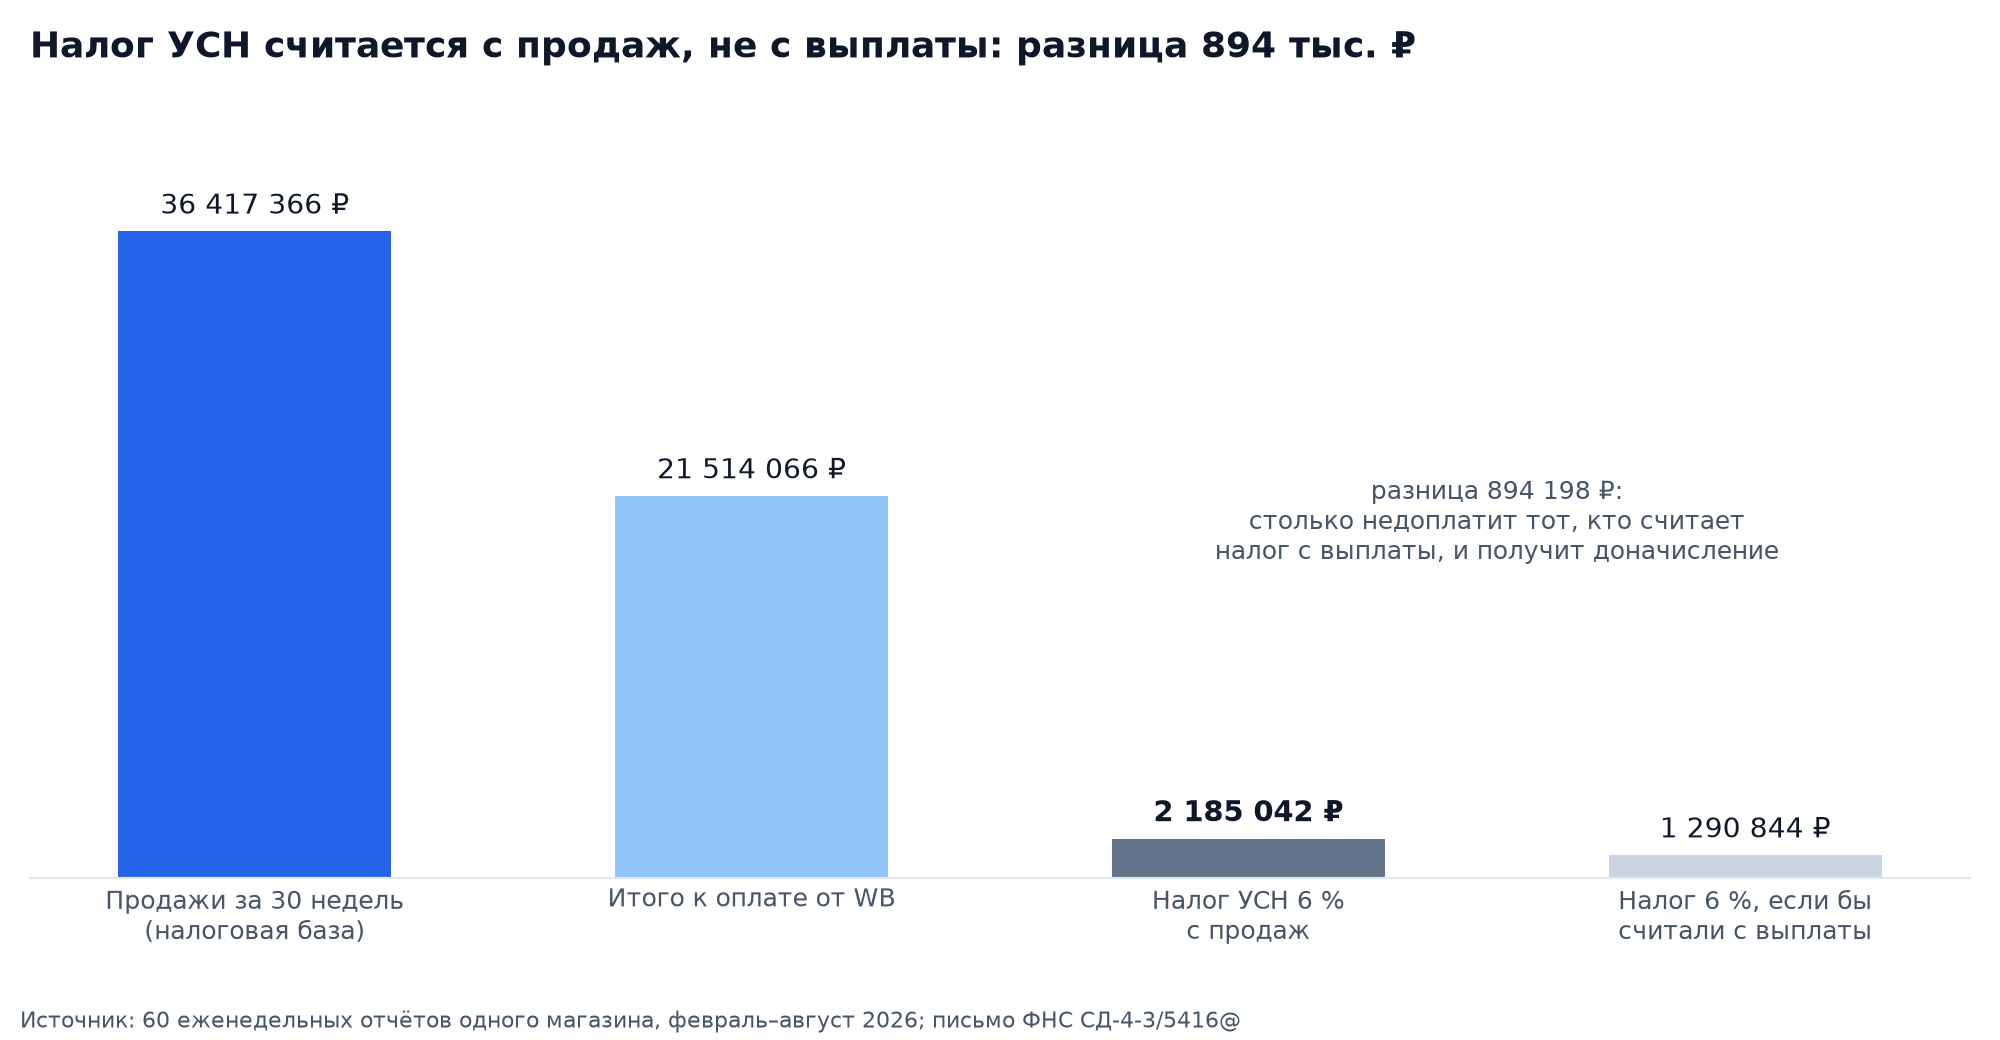
На 30 неделях одного магазина разница вышла 894 198 ₽ недоплаты. Именно столько налоговая доначислит вместе с пенями, если считать 6 % с выплаты. Сроки по статье 346.21 НК РФ такие: авансовые платежи до 28-го числа месяца после квартала, то есть до 28 апреля, 28 июля и 28 октября. Налог за год ИП платит до 28 апреля следующего года.
Как перейти с самозанятости на ИП на вб
Переход с НПД на ИП не требует нового кабинета на вб. По инструкции WB после превышения лимита 2,4 млн ₽ есть 20 календарных дней, чтобы оформить ИП и выбрать режим. Форма деятельности меняется в разделе «Настройки», в реквизитах продавца. Мы подробно описали это в статье о самозанятых на вб.
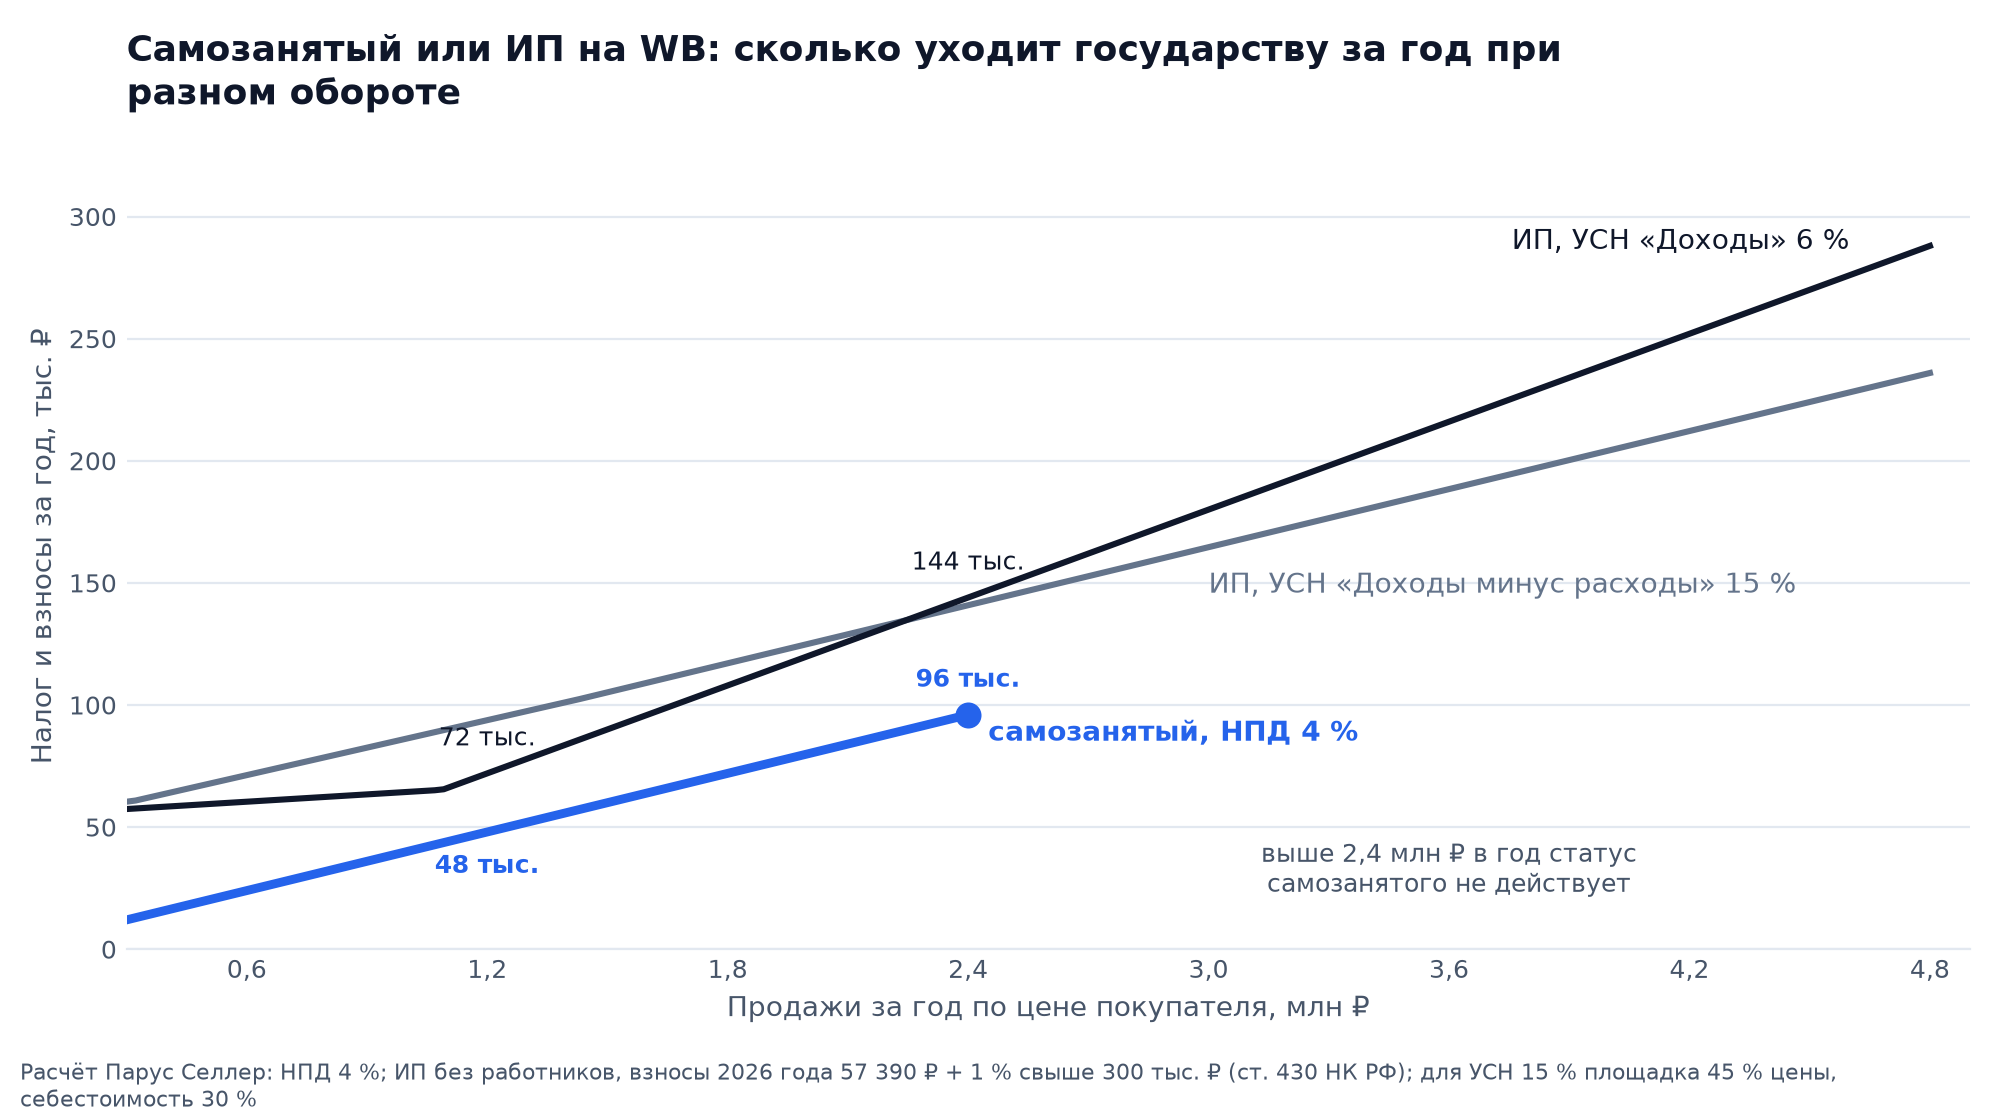
Режим УСН лучше выбрать сразу при регистрации ИП. Из нашего расчёта следует простое правило для перепродажи: если учитываемые расходы вместе с закупкой больше 60 % продаж, 15 % обычно выгоднее. Если вы только запускаетесь, посмотрите, как открыть магазин на Вайлдберриз.
Частые вопросы об ИП на вб
Какой налог платит ИП на вб? Большинство ИП на маркетплейсе работают на УСН 6 % с дохода или 15 % с разницы между доходом и расходами. С дохода больше 20 млн ₽ за год к ним добавляется НДС 5 или 7 %. Патент для продаж через маркетплейс не применяется.
С какой суммы ИП платит налог на вб? С цены, которую заплатил покупатель, то есть с колонки «Продажа» еженедельного отчёта. Комиссия WB, логистика и хранение базу на УСН 6 % не уменьшают. На УСН 15 % их можно учесть в расходах.
Нужно ли ИП на УСН платить НДС на вайлдберриз? Да, если доход за 2025 год или с начала 2026 года больше 20 млн ₽. До этого порога действует освобождение без всяких заявлений. В 2027 году порог 15 млн ₽, с 2028 года 10 млн ₽.
Сколько взносов платит ИП на вб в 2026 году? 57 390 ₽ фиксированно до 28 декабря и 1 % с дохода больше 300 тыс. ₽ до 1 июля следующего года, но не больше 321 818 ₽. На УСН 15 % доход для этого 1 % считается за вычетом расходов.
Как рассчитать налог ИП на вб? На УСН 6 % умножьте продажи с начала года на 0,06, вычтите уплаченные взносы и внесённые авансы. На УСН 15 % вычтите из продаж расходы по статье 346.16 НК РФ и умножьте на 0,15, но не меньше 1 % продаж за год. Если вы платите НДС, сначала выделите его из продаж.